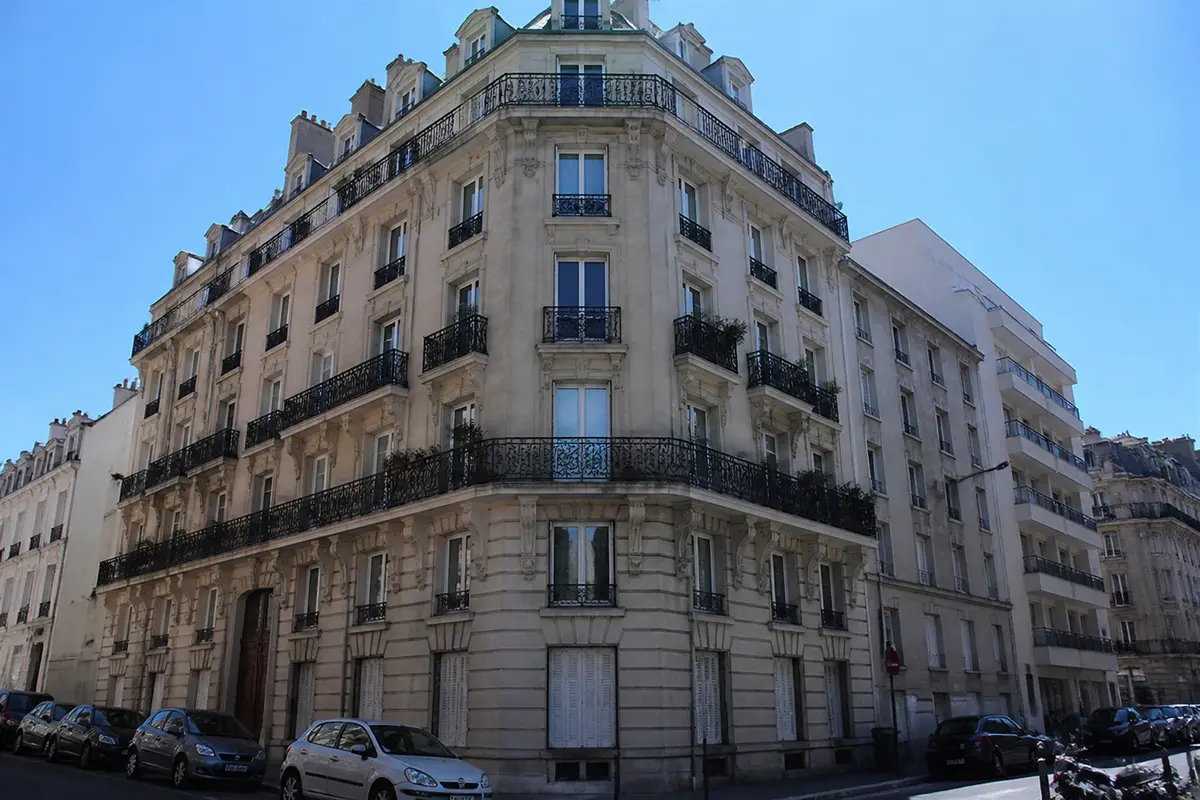
Acquérir un bâtiment complet destiné à générer des revenus locatifs offre une opportunité unique de contrôle et de diversification. Ce type d’immobilier permet d’adapter librement la gestion, qu’il s’agisse de logements, commerces ou bureaux, tout en optimisant la rentabilité selon les besoins du marché. Comprendre la notion d’définition d’un rapport immeuble est essentiel pour investir avec sérénité et maximiser son patrimoine.
En bref
- Un immeuble entier est acheté pour créer des revenus locatifs variés et maîtrisés.
- La gestion centralisée simplifie les rénovations et la stratégie locative.
- Les risques sont concentrés sur un seul bâtiment, nécessitant vigilance et trésorerie.
- Plusieurs formes juridiques et dispositifs fiscaux existent pour optimiser l’investissement.
- Il faut analyser la demande locale pour choisir la configuration la plus adaptée.
Immeuble et rapport : définition et contexte d’investissement
Qu’est-ce qu’un immeuble de rapport ?
Un bâtiment détenu dans son intégralité dans le but de générer des revenus locatifs constitue ce qu’on appelle communément un immeuble de rapport. Contrairement à une copropriété où plusieurs propriétaires possèdent chacun un lot, ici, un seul propriétaire possède l’ensemble du bien.
Cette acquisition globale distingue cet investissement de l’achat successif d’appartements dans un même immeuble. L’acheteur peut décider du sort du bien : louer, rénover ou même transformer l’immeuble, selon les autorisations en vigueur.
Ce type d’investissement donne une totale liberté sur la gestion locative et la planification des travaux, sans passer par un syndic ou devoir prendre des décisions collectives. En France, cet usage s’est développé dès le XVIIIᵉ siècle, notamment dans les grandes villes comme Paris.
Composition et exemples : logements, bureaux et commerces
Les immeubles à revenus peuvent être strictement résidentiels, totalement commerciaux ou mixtes, combinant par exemple des commerces en rez-de-chaussée et des habitations à l’étage.
Chaque lot peut avoir une destination différente : bureaux, appartements meublés ou logements nus. Ils relèvent de baux distincts, avec par exemple le bail commercial « 3-6-9 » souvent utilisé pour les locaux commerciaux.
Un immeuble ancien peut présenter plusieurs étages avec des logements plus valorisés aux niveaux centraux et des petites chambres sous les toits. Mais cette organisation n’est pas systématique, chaque projet étant unique.
Avantages et inconvénients de l’immeuble à rapport
Investir dans un immeuble complet offre certains avantages majeurs. D’abord, le prix au mètre carré est souvent plus attractif par rapport à l’achat d’appartements séparés. On profite aussi d’une gestion simplifiée des travaux, car ceux-ci peuvent concerner plusieurs lots simultanément, ce qui permet de négocier les coûts.
Le propriétaire maîtrise entièrement la stratégie locative, la maintenance et les rénovations. De plus, diversifier les loyers entre plusieurs logements réduit l’impact d’une vacance ou d’impayés sur ses revenus globaux.
Mais les risques sont concentrés sur un seul bâtiment. Un défaut structurel ou un chantier coûteux peut fragiliser l’investissement. De plus, la gestion exige un vrai engagement en temps et en connaissances, notamment pour suivre plusieurs locataires et contrats.
Il faut également anticiper les périodes sans locataire si l’immeuble est vide ou en rénovation, ce qui nécessite une trésorerie de sécurité. Enfin, un faible prix d’achat dans un secteur peu demandé n’assure pas la rentabilité à long terme.
| Avantages | Inconvénients |
|---|---|
| Prix au mètre carré souvent plus bas | Investissement initial élevé |
| Gestion centralisée et simplifiée | Risques liés à un seul bâtiment |
| Revenus diversifiés sur plusieurs logements | Gestion et suivi complexes |
| Possibilité de valorisation après travaux | Trésorerie nécessaire en cas de vacance |
Types et configurations d’un immeuble à rapport
Les immeubles peuvent se présenter sous diverses formes : neufs, anciens, occupés ou entièrement vides. Leur usage peut être exclusivement résidentiel, commercial, ou une combinaison des deux.
Les logements sont loués nus, meublés, parfois en colocation. Un immeuble vacant permet de repenser la disposition des lots mais demande de respecter les règles d’urbanisme et d’obtenir les autorisations nécessaires.
Il est possible de diviser l’immeuble en lots séparés pour une revente progressive, mais cela implique souvent la création d’une copropriété et la réalisation de diagnostics spécifiques à chaque lot.
Avant d’investir, analyser la demande locale est essentiel pour choisir la meilleure configuration, en fonction qu’il s’agisse de location longue durée, meublée, commerciale ou même colocation.
Le mot de l’auteur
« Penser la configuration de son immeuble en fonction du profil locataire local est la clé d’un investissement durable et rentable. »
Étapes clés et processus d’achat
Accompagnement et montage légal (SCI, LMNP, détention en nom propre)
Plusieurs solutions juridiques existent pour détenir un immeuble locatif. L’achat en nom propre est simple pour un particulier, mais une SCI (Société Civile Immobilière) peut faciliter la gestion et la transmission.
Le choix entre SCI à l’impôt sur le revenu ou à l’impôt sur les sociétés dépend de la stratégie fiscale et patrimoniale. Pour la location meublée, le statut LMNP (Loueur en Meublé Non Professionnel) peut être intéressant, avantageant notamment les régimes micro-BIC ou réel.
Une étude minutieuse par un expert est conseillée, car chaque montage a ses implications en matière de fiscalité, transmission et responsabilité. Certains programmes comme Action Cœur de Ville proposent aussi un accompagnement technique et financier à certaines conditions.
Checklist des documents et diagnostics
Pour l’achat d’un immeuble de rapport, plusieurs documents sont indispensables :
- Diagnostics techniques obligatoires : DPE, amiante, plomb, termites selon la situation.
- État de la toiture, façades, plomberie, électricité, isolation et assainissement.
- Baux en cours, loyers perçus, historiques des paiements et occupation des logements.
- Devis et calendrier prévisionnel des travaux à réaliser.
- Contrôle des servitudes et règles d’urbanisme en cas de division ou transformation.
Réunir ces documents avant l’achat aide à estimer précisément les coûts, les délais et la faisabilité du projet.
Aspects financiers et fiscalité
La rentabilité brute d’un immeuble à loyers se calcule généralement en multipliant les loyers mensuels totaux par 12, puis en divisant par le prix d’achat, le tout multiplié par 100. Cette donnée donne une idée rapide du rendement mais ne suffit pas à mesurer le revenu net.
Pour aller plus loin, il faut intégrer les frais d’acquisition, les charges, la taxe foncière, les coûts d’entretien, la durée et le coût des travaux, ainsi que les périodes de vacance locative et les mensualités de crédit. Selon les cas, la rentabilité brute peut varier entre 5 % et 12 %.
Le financement repose souvent sur un prêt immobilier complété d’un apport personnel. La durée du prêt influence les mensualités et la trésorerie disponible pour améliorer le bien ou couvrir les imprévus.
En matière de fiscalité, plusieurs dispositifs existent selon la nature du projet : Denormandie pour les rénovations, Malraux pour la préservation du patrimoine, déficit foncier ou encore Loc’Avantages.
Des aides de l’Anah et d’Action Logement peuvent être sollicités, notamment dans le cadre de la rénovation d’immeubles situés dans certaines villes partenaires. Ces dispositifs peuvent couvrir jusqu’à 50 % du financement des travaux. Il est primordial de vérifier précisément les conditions d’éligibilité et les obligations locatives avant d’intégrer ces aides dans le plan de financement.
FAQ — Définition d’un immeuble de rapport et contexte d’investissement
Pourquoi dit-on immeuble de rapport ?
On parle d’immeuble de rapport pour désigner un bien immobilier acquis dans son intégralité dans le but de générer des revenus locatifs. Ce type d’investissement permet à un seul propriétaire de gérer le bien sans avoir à partager la propriété avec d’autres comme dans une copropriété.
Comment puis-je transformer ma maison en immeuble de rapport ?
Transformer une maison en immeuble de rapport implique de respecter les réglementations locales d’urbanisme et d’obtenir les autorisations nécessaires. Vous pouvez diviser la maison en plusieurs lots pour la location, par exemple en aménageant des appartements ou des chambres, tout en tenant compte des exigences techniques et légales.
Où trouver des immeubles de rapport ?
Pour trouver des immeubles de rapport, il est recommandé de consulter des plateformes de vente immobilière en ligne, de faire appel à des agents immobiliers spécialisés ou de visiter des annonces dans des journaux. Les villes avec une forte demande locative, comme Paris ou Lyon, sont souvent de bons endroits pour chercher.
Quels sont les différents types d’immeubles ?
Les différents types d’immeubles incluent les immeubles résidentiels, commerciaux, ou mixtes; chacun ayant des usages spécifiques. Les immeubles peuvent être neufs, anciens, occupés ou vides. La configuration peut également varier selon qu’il s’agisse de logements loués nus ou meublés.
Comment calculer la rentabilité d’un immeuble de rapport ?
Pour calculer la rentabilité d’un immeuble de rapport, la formule généralement utilisée consiste à multiplier les loyers mensuels totaux par 12, puis à diviser par le prix d’achat, le résultat étant multiplié par 100. Ce calcul donne une idée de la rentabilité brute, mais il est important d’inclure aussi les frais d’acquisition et d’entretien.
Quelles démarches pour l’achat d’un immeuble de rapport ?
L’achat d’un immeuble de rapport nécessite de suivre plusieurs démarches, telles que la vérification des diagnostics techniques, l’étude des baux existants et l’analyse de la demande locative locale. Vous devez également réfléchir à la structure juridique, comme l’achat en nom propre ou via une SCI.

Mathieu rédige des articles et contenus sur l’immobilier pour aider à comprendre les marchés, investissements et démarches administratives. Il analyse les tendances et formule des conseils pratiques.